THỨ SÁU 25/7/2025 11:18
Hỏi:
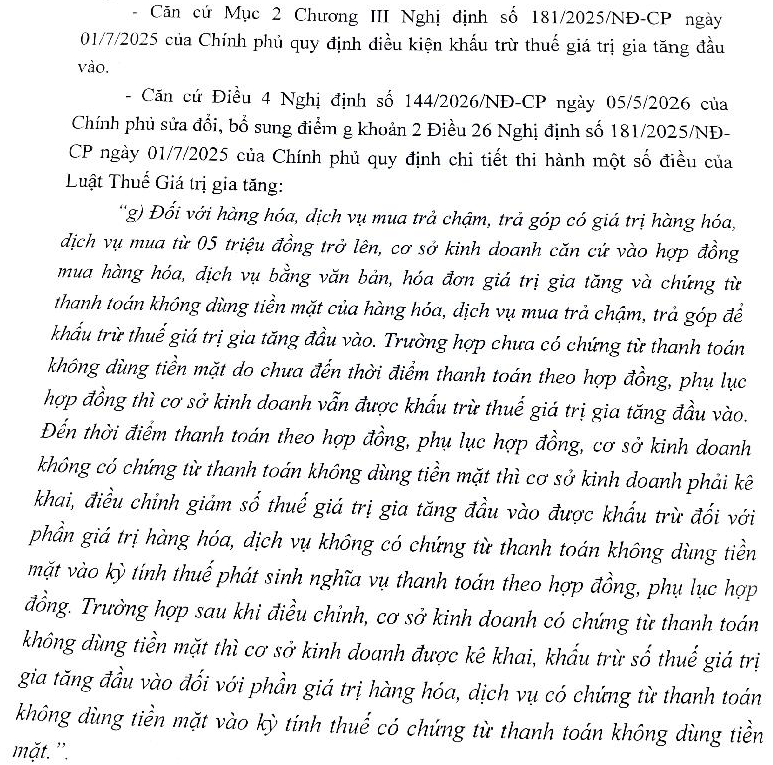
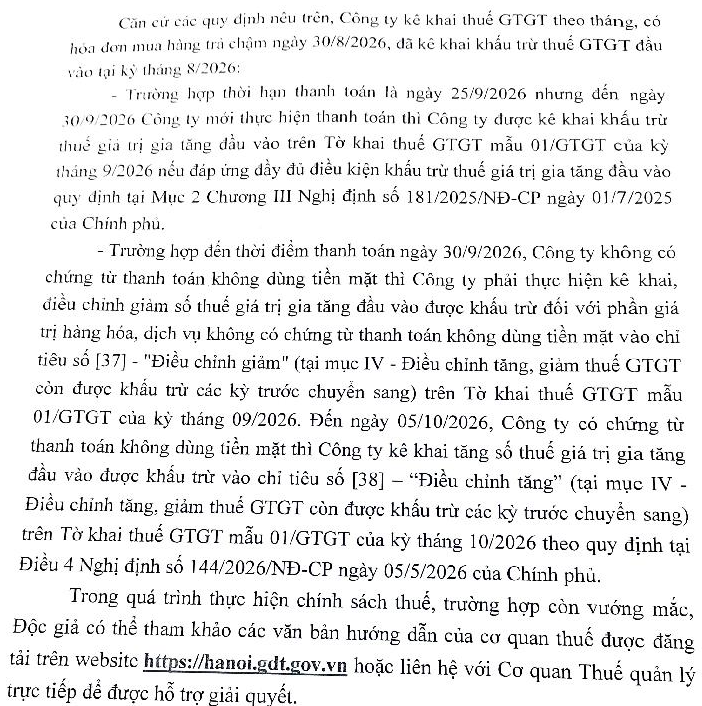
Kính gửi Bộ Tài chính, Công ty kê khai thuế GTGT theo tháng, có hóa đơn mua hàng trả chậm ngày 30/08/2026, đã kê khai khấu trừ thuế GTGT đầu vào tại kỳ tháng 08/2026. Theo hợp đồng, hạn thanh toán là ngày 25/09/2026. Tại ngày 25/09 Công ty chưa thanh toán, đến ngày 30/09/2026 Công ty thanh toán đầy đủ bằng hình thức không dùng tiền mặt theo quy định. Như vậy, thời điểm đến hạn thanh toán và thời điểm có chứng từ thanh toán không dùng tiền mặt đều thuộc cùng kỳ tính thuế tháng 09/2026. Căn cứ hướng dẫn tại Phụ lục I Thông tư 89/2026/TT-BTC, kính đề nghị Bộ Tài chính hướng dẫn: Khi lập tờ khai GTGT tháng 09/2026, Công ty có phải đồng thời kê khai điều chỉnh giảm tại chỉ tiêu [37] và điều chỉnh tăng lại tại chỉ tiêu [38] cùng số thuế GTGT của hóa đơn này hay không? Hay do Công ty đã có chứng từ thanh toán không dùng tiền mặt trong cùng kỳ tháng 09/2026 nên không phải kê khai cả [37] và [38]? Đồng thời, trường hợp hạn thanh toán là 30/09/2026, Công ty chưa thanh toán tại ngày này và thực tế thanh toán không dùng tiền mặt ngày 05/10/2026, Công ty thực hiện [37] tại kỳ tháng 09/2026 và [38] tại kỳ tháng 10/2026 có đúng không? Kính đề nghị Bộ Tài chính hướng dẫn cụ thể để Công ty có cơ sở thực hiện thống nhất. Xin trân trọng cảm ơn.
28/09/2026
Trả lời:


Gửi phản hồi: